Treceți la conținutul principal

Situații financiare anuale la 31 decembrie 2020, bilanțuri S1002-S1003-S1005 (Softul A)

•

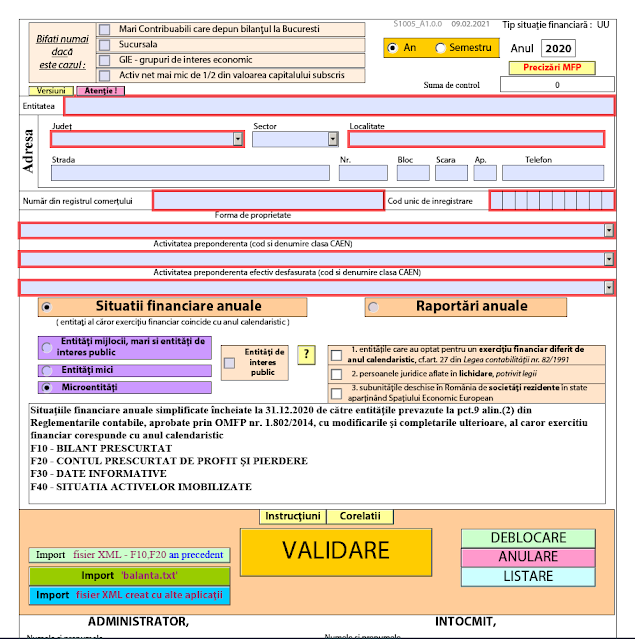
Pe site-ul anaf.ro au apărut Situații financiare anuale la 31 decembrie 2020, bilanțuri S1002-S1003-S1005 (Softul A), întocmite de către entitățile al căror exercițiu financiar coincide cu anul calendaristic, prevăzute la pct. 1.1 din Anexa nr. 1 la O.M.F.P. nr. 58/14.01.2021/M.O. nr. 66/21.01.2021 privind principalele aspecte legate de întocmirea și depunerea situațiilor financiare anuale și a raportărilor contabile anuale ale operatorilor economici la unitățile teritoriale ale Ministerului Finanțelor, precum și pentru modificarea și completarea unor reglementări contabile.

[Textul continuă mai jos ↓]
Precizări ale Ministerului Finanțelor Publice:

«ATENȚIE !

Conform prevederilor pct. 1.11 alin 4 din Anexa nr. 1 la OMF nr.58/ 14.01.2021, „în vederea depunerii situațiilor financiare anuale aferente exercițiului financiar 2020 în format hârtie și în format electronic sau numai în formă electronică, semnate cu certificat digital calificat, fișierul cu extensia zip va conține și prima pagină din situațiile financiare anuale listată cu ajutorul programului de asistență elaborat de Ministerul Finanțelor Publice, semnată și scanată alb-negru, lizibil”.

Prevederi referitoare la obligațiile operatorilor economici cu privire la întocmirea
raportărilor anuale prevăzute de legea contabilității

 A. Întocmire raportări anuale

 1. Situații financiare anuale, potrivit art. 28 alin. (1) din legea contabilității:

● termen de depunere –150 de zile de la încheierea exercițiului financiar;

2. Raportări contabile anuale, potrivit art. 37 din legea contabilității:

● termen de depunere –150 de zile de la încheierea exercițiului financiar, respectiv a anului calendaristic;

● entități care depun raportări contabile anuale:

– entitățile care aplică Reglementările contabile conforme cu Standardele Internaționale de Raportare Financiară, aprobate prin OMFP nr. 2.844/2016, cu modificările și completările ulterioare;

– entitățile care au optat pentru un exercițiu financiar diferit de anul calendaristic;

– subunitățile deschise în România de societăți rezidente în state aparținând Spațiului Economic European;

– persoanele juridice aflate în lichidare, potrivit legii – în termen de 90 de zile de la încheierea anului calendaristic.

 Depun situații financiare anuale și raportări contabile anuale:

– entitățile care aplică Reglementările contabile conforme cu Standardele Internaționale de Raportare Financiară, aprobate prin OMFP nr. 2.844/2016, cu modificările și completările ulterioare; și – entitățile care au optat pentru un exercițiu financiar diferit de anul calendaristic.

 3. Declarație de inactivitate, potrivit art. 36 alin. (2) din legea contabilității, depusă de entitățile care nu au desfășurat activitate de la constituire până la sfârșitul exercițiului financiar de raportare:

● termen de depunere – 60 de zile de la încheierea exercițiului financiar

 B. Corectarea de erori cuprinse în situațiile financiare anuale și raportările contabile anuale – se poate efectua doar în condițiile Procedurii de corectare a erorilor cuprinse în situațiile financiare anuale și raportările contabile anuale depuse de operatorii economici și persoanele juridice fără scop patrimonial, aprobată prin OMFP nr. 450/2016, cu modificările și completările ulterioare.

 Erorile contabile, așa cum sunt definite de reglementările contabile aplicabile, se corectează potrivit reglementărilor respective. Ca urmare, în cazul corectării acestora, nu poate fi depus un alt set de situații financiare anuale/raportări contabile anuale corectate.

 C. Modalitatea de raportare în cazul revenirii la anul calendaristic, ulterior alegerii unui exercițiu financiar diferit de anul calendaristic, potrivit art. 27 din legea contabilității

 Ori de câte ori entitatea își alege un exercițiu financiar diferit de anul calendaristic, se aplică prevederile art. VI alin. (1) – (6) din OMFP nr. 4.160/2015 privind modificarea și completarea unor reglementări contabile.

 În cazul revenirii la anul calendaristic, legea contabilității nu prevede depunerea vreunei înștiințări în acest sens.

 Potrivit prevederilor art. VI alin. (7) din ordinul menționat, în cazul în care entitatea își modifică data aleasă pentru întocmirea de situații financiare anuale astfel încât exercițiul financiar de raportare redevine anul calendaristic, soldurile bilanțiere raportate începând cu următorul exercițiu financiar 1) încheiat se referă la data de 1 ianuarie, respectiv 31 decembrie, iar rulajele conturilor de venituri și cheltuieli corespund exercițiului financiar curent 2), respectiv exercițiului financiar precedent celui de raportare.

De exemplu, dacă o societate care a avut exercițiul financiar diferit de anul calendaristic, optează să revină la anul calendaristic începând cu 01 ianuarie 2021, aceasta întocmește raportări contabile după cum urmează:

– pentru 31 decembrie 2020 – raportări contabile anuale;

– pentru 31 decembrie 2021–situații financiare anuale.

D. Contabilizarea sumelor primite de la acționari/ asociați – se efectuează în contul 455 3) „Sume datorate acționarilor/asociaților”.

În cazul în care împrumuturile sunt primite de la entități afiliate, contravaloarea acestora se înregistrează în contul 451 „Decontări între entitățile afiliate”.

────────────────────

1) Acesta se referă la primul exercițiu financiar pentru care situațiile financiare anuale se reîntocmesc la nivelul unui an calendaristic.

 2) Acesta reprezintă primul exercițiu financiar care redevine an calendaristic.

 Astfel, potrivit exemplului prezentat mai sus, soldurile bilanțiere cuprinse în situațiile financiare anuale încheiate la data de 31decembrie 2021 se referă la data de 1 ianuarie 2021, respectiv 31 decembrie 2021, iar rulajele conturilor de venituri și cheltuieli corespund exercițiului financiar curent (2021), respectiv exercițiului financiar precedent celui de raportare (2020).

 3) A se vedea, în acest sens, prevederile pct. 349 din reglementările contabile, potrivit cărora sumele depuse sau lăsate temporar de către acționari/asociați la dispoziția entității, precum și dobânzile aferente, calculate în condițiile legii, se înregistrează în contabilitate în conturi distincte (contul 4551 „Acționari/ asociați – contul 4558 „Acționari/ asociați – dobânzi la conturi curente”).»

Postări populare de pe acest blog

Important! DUK Integrator ver. 1.4.18.3.3 cu Java 64-bit ver. 8.0.461 (încorporat) (29.11.2025)

DUK Integrator ver. 1.4.18.3.3 cu Java 64-bit ver. 8.0.461  (încorporat)  (29.11.2025) Atenție pentru cine utilizează sau dorește să utilizeze DUK Integrator ver. 1.4.17.3.3 cu Java 32-bit ver. 6.0.210 încorporat ca program de sine stătător, varianta oferită de Agenția Națională de Administrare Fiscală . Pentru că, după ultimele actualizări ale sistemelor de operare Windows 10 și 11,  DUK Integrator ver. 1.4.17.3.3 cu Java 32-bit ver.   6.0.210 oferit de  Agenția Națională de Administrare Fiscală  nu mai este compatibil cu Windows 10 ver. 22H2 și cu Windows 11 ver. 2xH2, se poate descărca de aici kitul DUK Integrator ver. 1.4.18.3.3 cu Java 64-bit ver. 8.0.461 sau dând clic pe imaginea de mai jos. Actualizare – 29.11.2025: - actualizare Java 64-bit la versiunea 8.0.461. Parola kitului este: 654321 și nu este executabil. După dezarhivare se execută  DUKIntegrator.bat. ...

Comunicatul Inspectoratului Teritorial de Muncă Botoșani din data de 13.10.2026 cu privire la procedura de negociere colectivă

Comunicatul Inspectoratului Teritorial de Muncă Botoșani din data de 13.10.2026 cu privire la procedura de negociere colectivă Foto: Gemini AI „ Comunicat de presă privind procedura de negociere colectivă  Negocierea colectivă reprezintă toate formele de negociere care au loc între angajator/organizația patronală, pe de o parte, și sindicat/organizația sindicală sau reprezentanții aleși ai angajaților/lucrătorilor, după caz, de cealaltă parte, care urmăresc reglementarea relațiilor de muncă ori de serviciu dintre părți, stabilirea condițiilor de muncă, precum și orice alte acorduri în probleme de interes comun. Legea nr. 367/2022 reglementează criteriile de reprezentativitate ale organizațiilor sindicale pentru participarea la negocierea colectivă la nivel de unitate. Pentru a fi reprezentative la nivel de unitate organizațiile sindicale (...

Important! Risc de amenzi nejustificate după 1 noiembrie 2026: Imposibilitatea aplicării tehnice a codului QR pe bonurile fiscale

Risc de amenzi nejustificate după 1 noiembrie 2026: Imposibilitatea aplicării tehnice a codului QR pe bonurile fiscale Data de 1 noiembrie 2026 marchează expirarea perioadei de suspendare a sancțiunilor contravenționale legate de obligația de a include, sub formă de cod QR, date specifice pe bonurile fiscale (cum ar fi data, ora emiterii, numărul bonului și seria fiscală a aparatului de marcat). Cu toate acestea, punerea în aplicare a acestei cerințe este blocată de lipsa cadrului normativ secundar.  În acest sens, Camera Consultanților Fiscali a înaintat o adresă către Ministerul Finanțelor pentru clarificarea situației. Iată principalele aspecte semnalate în adresa transmisă de Camera Consultanților Fiscali (CCF nr. 12177/12.10.2026) către Ministerul Finanțelor:  1. Blocajul tehnic și lipsa normelor metodologice Iminența termenului: Sancțiunile prevăzute de OUG nr. 28/1999 (amenzi între 2....

O.P.A.N.A.F. nr. 1.425/15.10.2026 pentru modificarea O.P.A.N.A.F. nr. 352/2022 pentru aprobarea Procedurii de soluționare a deconturilor cu sume negative de taxă pe valoarea adăugată cu opțiune de rambursare

O.P.A.N.A.F. nr. 1.425/15.10.2026 pentru modificarea Ordinului președintelui Agenției Naționale de Administrare Fiscală nr. 352/2022 pentru aprobarea Procedurii de soluționare a deconturilor cu sume negative de taxă pe valoarea adăugată cu opțiune de rambursare (M.O. nr. 868/16.10.2026) Toate articolele de pe acest site se pot distribui cu mențiunea sursei, punând linkul articolului sau al site-ului.

Programare concedii de odihnă pe anul 2025 (20.01.2025)

Programare concedii de odihnă pe anul 2025 (20.01.2025) Programarea concediilor de odihnă pe anul 2026 se poate accesa de aici: Accesare Programare_concedii_de_odihnă_2025_1_50a.xlsm este un fișier-aplicație care ține evidența programării concediilor de odihnă ale salariaților pe anul 2025, conform Legii nr. 53/2003 privind Codul muncii , republicată și cu toate modificările ulterioare, art. 148, alin. 1: „Efectuarea concediului de odihnă se realizează în baza unei programări colective sau individuale stabilite de angajator cu consultarea sindicatului sau, după caz, a reprezentanților salariaților, pentru programările colective, ori cu consultarea salariatului, pentru programările individuale. Programarea se face până la sfârșitul anului calendaristic pentru anul următor.” versiunea 1.50a (20.01.2025): - corecție deblocare zile de luni și marți. versiunea 1.50 (14.11.2024):...