Treceți la conținutul principal

Situații financiare anuale la 31 decembrie 2020, bilanțuri S1002-S1003-S1005 (Softul A)

•

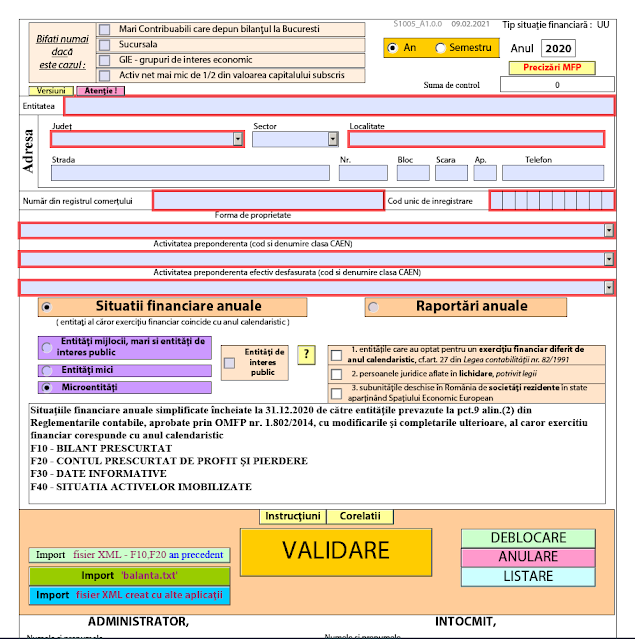
Pe site-ul anaf.ro au apărut Situații financiare anuale la 31 decembrie 2020, bilanțuri S1002-S1003-S1005 (Softul A), întocmite de către entitățile al căror exercițiu financiar coincide cu anul calendaristic, prevăzute la pct. 1.1 din Anexa nr. 1 la O.M.F.P. nr. 58/14.01.2021/M.O. nr. 66/21.01.2021 privind principalele aspecte legate de întocmirea și depunerea situațiilor financiare anuale și a raportărilor contabile anuale ale operatorilor economici la unitățile teritoriale ale Ministerului Finanțelor, precum și pentru modificarea și completarea unor reglementări contabile.

[Textul continuă mai jos ↓]
Precizări ale Ministerului Finanțelor Publice:

«ATENȚIE !

Conform prevederilor pct. 1.11 alin 4 din Anexa nr. 1 la OMF nr.58/ 14.01.2021, „în vederea depunerii situațiilor financiare anuale aferente exercițiului financiar 2020 în format hârtie și în format electronic sau numai în formă electronică, semnate cu certificat digital calificat, fișierul cu extensia zip va conține și prima pagină din situațiile financiare anuale listată cu ajutorul programului de asistență elaborat de Ministerul Finanțelor Publice, semnată și scanată alb-negru, lizibil”.

Prevederi referitoare la obligațiile operatorilor economici cu privire la întocmirea
raportărilor anuale prevăzute de legea contabilității

 A. Întocmire raportări anuale

 1. Situații financiare anuale, potrivit art. 28 alin. (1) din legea contabilității:

● termen de depunere –150 de zile de la încheierea exercițiului financiar;

2. Raportări contabile anuale, potrivit art. 37 din legea contabilității:

● termen de depunere –150 de zile de la încheierea exercițiului financiar, respectiv a anului calendaristic;

● entități care depun raportări contabile anuale:

– entitățile care aplică Reglementările contabile conforme cu Standardele Internaționale de Raportare Financiară, aprobate prin OMFP nr. 2.844/2016, cu modificările și completările ulterioare;

– entitățile care au optat pentru un exercițiu financiar diferit de anul calendaristic;

– subunitățile deschise în România de societăți rezidente în state aparținând Spațiului Economic European;

– persoanele juridice aflate în lichidare, potrivit legii – în termen de 90 de zile de la încheierea anului calendaristic.

 Depun situații financiare anuale și raportări contabile anuale:

– entitățile care aplică Reglementările contabile conforme cu Standardele Internaționale de Raportare Financiară, aprobate prin OMFP nr. 2.844/2016, cu modificările și completările ulterioare; și – entitățile care au optat pentru un exercițiu financiar diferit de anul calendaristic.

 3. Declarație de inactivitate, potrivit art. 36 alin. (2) din legea contabilității, depusă de entitățile care nu au desfășurat activitate de la constituire până la sfârșitul exercițiului financiar de raportare:

● termen de depunere – 60 de zile de la încheierea exercițiului financiar

 B. Corectarea de erori cuprinse în situațiile financiare anuale și raportările contabile anuale – se poate efectua doar în condițiile Procedurii de corectare a erorilor cuprinse în situațiile financiare anuale și raportările contabile anuale depuse de operatorii economici și persoanele juridice fără scop patrimonial, aprobată prin OMFP nr. 450/2016, cu modificările și completările ulterioare.

 Erorile contabile, așa cum sunt definite de reglementările contabile aplicabile, se corectează potrivit reglementărilor respective. Ca urmare, în cazul corectării acestora, nu poate fi depus un alt set de situații financiare anuale/raportări contabile anuale corectate.

 C. Modalitatea de raportare în cazul revenirii la anul calendaristic, ulterior alegerii unui exercițiu financiar diferit de anul calendaristic, potrivit art. 27 din legea contabilității

 Ori de câte ori entitatea își alege un exercițiu financiar diferit de anul calendaristic, se aplică prevederile art. VI alin. (1) – (6) din OMFP nr. 4.160/2015 privind modificarea și completarea unor reglementări contabile.

 În cazul revenirii la anul calendaristic, legea contabilității nu prevede depunerea vreunei înștiințări în acest sens.

 Potrivit prevederilor art. VI alin. (7) din ordinul menționat, în cazul în care entitatea își modifică data aleasă pentru întocmirea de situații financiare anuale astfel încât exercițiul financiar de raportare redevine anul calendaristic, soldurile bilanțiere raportate începând cu următorul exercițiu financiar 1) încheiat se referă la data de 1 ianuarie, respectiv 31 decembrie, iar rulajele conturilor de venituri și cheltuieli corespund exercițiului financiar curent 2), respectiv exercițiului financiar precedent celui de raportare.

De exemplu, dacă o societate care a avut exercițiul financiar diferit de anul calendaristic, optează să revină la anul calendaristic începând cu 01 ianuarie 2021, aceasta întocmește raportări contabile după cum urmează:

– pentru 31 decembrie 2020 – raportări contabile anuale;

– pentru 31 decembrie 2021–situații financiare anuale.

D. Contabilizarea sumelor primite de la acționari/ asociați – se efectuează în contul 455 3) „Sume datorate acționarilor/asociaților”.

În cazul în care împrumuturile sunt primite de la entități afiliate, contravaloarea acestora se înregistrează în contul 451 „Decontări între entitățile afiliate”.

────────────────────

1) Acesta se referă la primul exercițiu financiar pentru care situațiile financiare anuale se reîntocmesc la nivelul unui an calendaristic.

 2) Acesta reprezintă primul exercițiu financiar care redevine an calendaristic.

 Astfel, potrivit exemplului prezentat mai sus, soldurile bilanțiere cuprinse în situațiile financiare anuale încheiate la data de 31decembrie 2021 se referă la data de 1 ianuarie 2021, respectiv 31 decembrie 2021, iar rulajele conturilor de venituri și cheltuieli corespund exercițiului financiar curent (2021), respectiv exercițiului financiar precedent celui de raportare (2020).

 3) A se vedea, în acest sens, prevederile pct. 349 din reglementările contabile, potrivit cărora sumele depuse sau lăsate temporar de către acționari/asociați la dispoziția entității, precum și dobânzile aferente, calculate în condițiile legii, se înregistrează în contabilitate în conturi distincte (contul 4551 „Acționari/ asociați – contul 4558 „Acționari/ asociați – dobânzi la conturi curente”).»

Postări populare de pe acest blog

Important! DUK Integrator ver. 1.4.18.3.3 cu Java 64-bit ver. 8.0.461 (încorporat) (29.11.2025)

DUK Integrator ver. 1.4.18.3.3 cu Java 64-bit ver. 8.0.461  (încorporat)  (29.11.2025) Atenție pentru cine utilizează sau dorește să utilizeze DUK Integrator ver. 1.4.17.3.3 cu Java 32-bit ver. 6.0.210 încorporat ca program de sine stătător, varianta oferită de Agenția Națională de Administrare Fiscală . Pentru că, după ultimele actualizări ale sistemelor de operare Windows 10 și 11,  DUK Integrator ver. 1.4.17.3.3 cu Java 32-bit ver.   6.0.210 oferit de  Agenția Națională de Administrare Fiscală  nu mai este compatibil cu Windows 10 ver. 22H2 și cu Windows 11 ver. 2xH2, se poate descărca de aici kitul DUK Integrator ver. 1.4.18.3.3 cu Java 64-bit ver. 8.0.461 sau dând clic pe imaginea de mai jos. Actualizare – 29.11.2025: - actualizare Java 64-bit la versiunea 8.0.461. Parola kitului este: 654321 și nu este executabil. După dezarhivare se execută  DUKIntegrator.bat. ...

Modificări aduse de Ordinul ANAF nr.1021/2026 Ordinului ANAF nr. 3788/2024 pentru aprobarea Procedurii privind organizarea și înscrierea în Registrul RO e-Factura (material informativ publicat în data de 17.09.2026)

Modificări aduse de Ordinul ANAF nr.1021/2026 Ordinului ANAF nr. 3788/2024 pentru aprobarea Procedurii privind organizarea și înscrierea în Registrul RO e-Factura (material informativ publicat în data de 17.09.2026) Sursa: Direcția Generală Regională a Finanțelor Publice Brașov Toate articolele de pe acest site se pot distribui cu mențiunea sursei, punând linkul articolului sau al site-ului.

Modificări aduse de legea nr. 170/2026 (material informativ publicat în data de 14.09.2026)

Modificări aduse de legea nr. 170/2026 (material informativ publicat în data de 14.09.2026) Foto: ChatGPT AI „ Modificări legislative prevăzute de L egea nr. 170 /2026  Data publicării în  Monitorul Oficial - 05.08.2026    Data intrării în vigoare – 08.08.2026  Principalele măsuri vizează:  1. Modificări și completări privind Codul fiscal  Prin Legea nr. 170/2026, art. 294 din Codul Fiscal a fost completat cu alin. 1^1, care stabilește în mod expres faptul că scutirea directă de TVA se aplică prin  facturarea fără TVA  de către furnizorii de bunuri și/sau prestatorii de servicii, în favoarea persoanelor scutite stabilite în România prevăzute la art.294 alin (1) lit. j), l), l^1) și m) pe baza unui certificat de scutire*.   * Operațiunile vizate - livrări de bunuri/prestări de servicii în favoarea: misiunilor dip...

Important! Clarificări oficiale CNAS: Cum se aplică corect diminuarea cu o zi a indemnizației și regulile pentru concediile PNS

Clarificări oficiale CNAS: Cum se aplică corect diminuarea cu o zi a indemnizației și regulile pentru concediile PNS Foto: Gemini AI Începând cu modificările aduse prin Legea nr. 64/2026 și a normelor metodologice aferente, calculul indemnizațiilor pentru concediile medicale a ridicat numeroase probleme practice de implementare în softurile de salarizare și în procesul de validare a dosarelor de recuperare de sume de la Casele de Asigurări de Sănătate. Pentru a elimina interpretările neunitare, Camera Consultanților Fiscali (CCF) a solicitat oficial lămuriri structurii centrale a Casei Naționale de Asigurări de Sănătate. Răspunsul oficial emis de CNAS sub nr. DG-7759/07.08.2026 tranșează definitiv două dintre cele mai disputate aspecte: calculul certificatelor inițiale emise în weekend și obligativitatea mențiunilor pentru bolnavii incluși în Programele Naționale de Sănătate (PNS). Mai jos sunt co...

Comunicatul Direcției Generale Regionale a Finanțelor Publice Galați din data de 21.09.2026 cu privire la Registrul de evidență fiscală pentru plătitorii de impozit pe profit

Comunicatul Direcției Generale Regionale a Finanțelor  Publice Galați din data de 21.09.2026 cu privire la  Registrul de evidență fiscală pentru plătitorii de impozit pe profit „ Registrul de evidență fiscală pentru plătitorii de impozit pe profit În virtutea rolului activ al organului fiscal, Administrația Județeană a Finanțelor  Publice Galați informează contribuabilii persoane juridice că în Monitorul Oficial al României, Partea I nr. 556 din 07 iulie 2026 a fost publicat O.M.F. nr. 808/2026 privind Registrul de evidență fiscală, prin care se abrogă O.M.F.P. nr. 870/2005 privind Registrul de evidență fiscală. Contribuabilii plătitori de impozit pe profit sunt obligați să întocmească Registrul de evidență fiscală, în conformitate cu prevederile O.M.F. nr. 808/2026 . În Registrul de evidență fiscală se înscriu, în ordine cronologică, informațiile care ...